
みらい(新人医療事務)
先輩、「退院時共同指導料1」って名前をよく見るんですけど、これって入院している病院が算定するものですか?

あおい(元・医療事務)
そこ、勘違いしやすいポイントなんです。退院時共同指導料1は、患者さんが退院したあとの在宅療養を担う側の医療機関、つまり「在宅療養担当医療機関」が算定するものなんですよ。入院している病院側は別の項目(退院時共同指導料2)を算定します。
みらい(新人医療事務)
え、逆なんですね!てっきり入院先の病院が算定するのかと思っていました。
あおい(元・医療事務)
令和8年度の区分番号B004として告示に規定されています。入院中の患者さんについて、退院後の在宅療養を担う保険医療機関の医師や看護師等、薬剤師、管理栄養士、理学療法士、作業療法士、言語聴覚士、社会福祉士のいずれかが、患者さんの同意を得たうえで、入院中の保険医療機関側と共同で退院後の療養上必要な説明・指導を行い、文書で情報提供した場合に算定候補になります。
みらい(新人医療事務)
「共同で」というのがポイントなんですね。うちは在宅療養担当医療機関にあたるかもしれないので、ちゃんと確認してみたいです。
あおい(元・医療事務)
はい、これから点数・施設基準・届出・タイミングの順に整理していきますね。算定できるかどうかは自院の体制と患者さんの状態次第なので、断定はできませんが、確認する軸ははっきりしていますよ。
対象になる医療機関・患者は?
みらい(新人医療事務)
まず対象になる医療機関から教えてください。
あおい(元・医療事務)
退院時共同指導料1を算定できるのは、退院後の在宅療養を担う保険医療機関、つまり在宅療養担当医療機関の側です。入院中の保険医療機関ではなく、退院後に患者さんを在宅で診ていく側のクリニックや診療所が算定の主体になります。
みらい(新人医療事務)
対象になる患者さんの範囲は決まっているんですか?
あおい(元・医療事務)
はい。厚生労働省の留意事項通知では「退院時共同指導料は、退院後在宅での療養を行う患者が算定の対象となり、他の保険医療機関、社会福祉施設、介護老人保健施設、介護老人福祉施設に入院若しくは入所する患者又は死亡退院した患者については、対象とはならない」とされています。退院後に在宅ではなく他の施設等へ移る患者さんや、残念ながら死亡退院となった患者さんは対象外です。
みらい(新人医療事務)
なるほど、「退院後は在宅で療養する患者さんに限る」という線引きなんですね。
あおい(元・医療事務)
そのとおりです。また、患者さん本人だけでなく、退院後に患者さんの看護を担当するご家族等に対して指導を行った場合も算定候補になるとされています。対象範囲は決して狭くないので、該当しそうなケースは丁寧に洗い出す価値がありますよ。
点数とコード
みらい(新人医療事務)
具体的な点数はどのくらいですか?
あおい(元・医療事務)
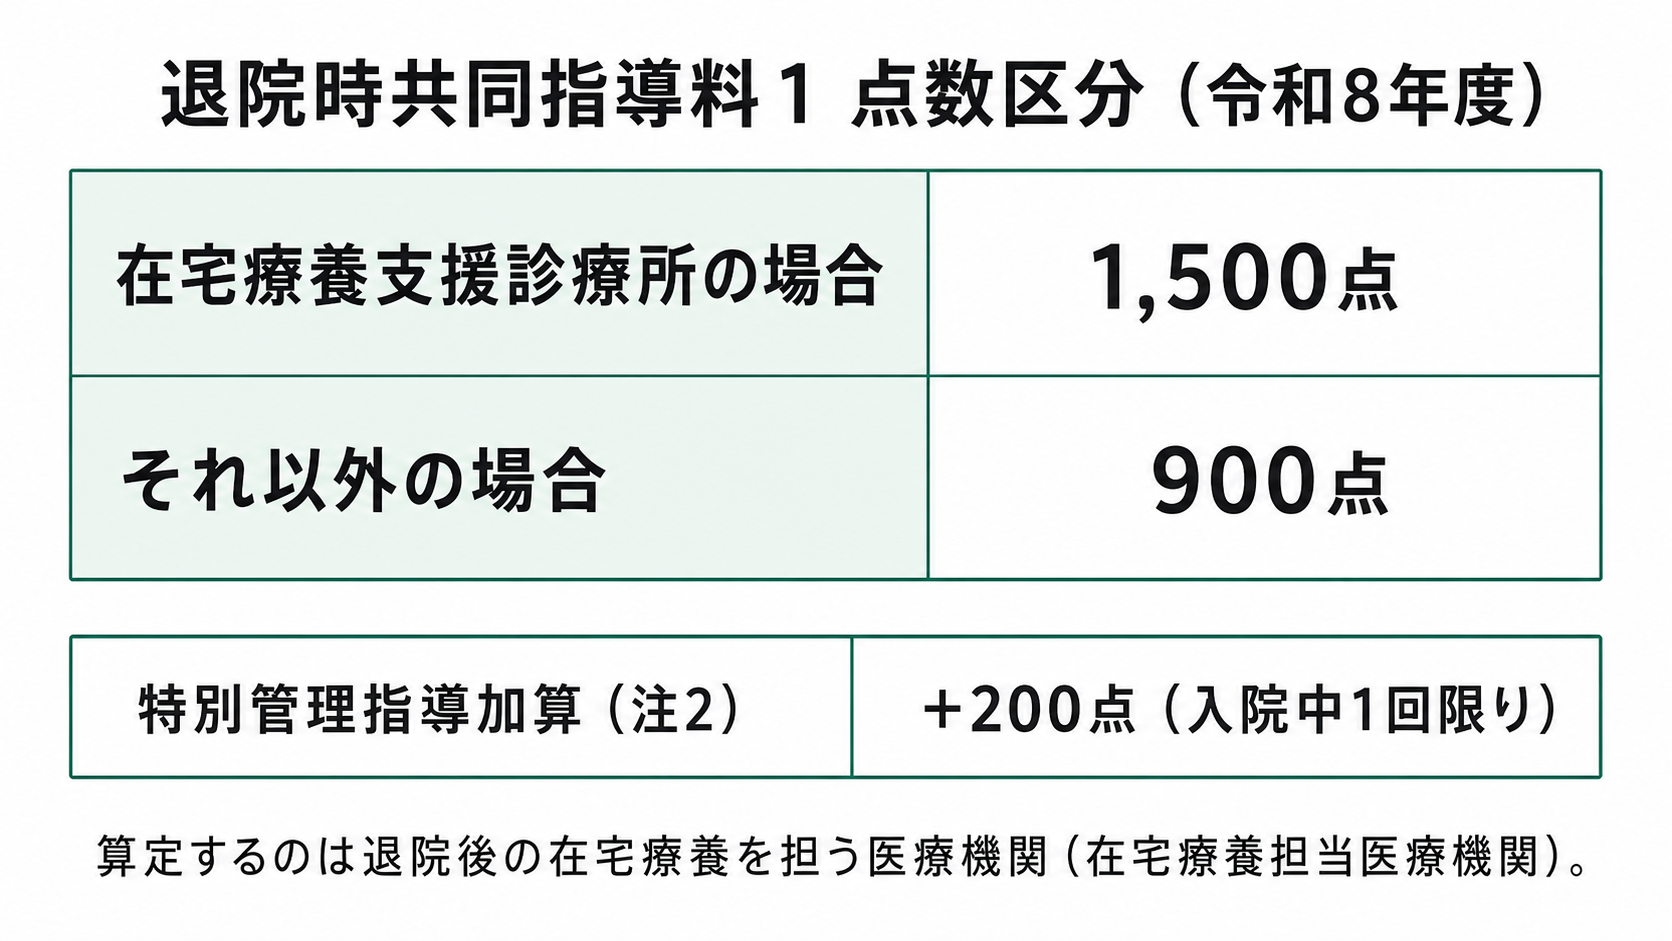
令和8年度の告示(区分番号B004)では、区分によって点数が分かれています。表にまとめますね。
| 区分 | 内容 | 点数(令和8年度) |
|---|---|---|
| 1 | 在宅療養支援診療所の場合 | 1,500点 |
| 2 | 1以外の場合 | 900点 |
| 特別管理指導加算(注2) | 特別な管理を要する状態等の患者の場合に所定点数へ加算 | +200点 |
みらい(新人医療事務)
在宅療養支援診療所かどうかで点数が600点も違うんですね。
あおい(元・医療事務)
そうなんです。「1」の1,500点は在宅療養支援診療所(在支診)の届出がある場合に限られ、それ以外の在宅療養担当医療機関は「2」の900点が算定候補になります。自院がどちらの区分にあたるかは、届出状況を確認しないと判断できません。
みらい(新人医療事務)
特別管理指導加算というのもありますね。
あおい(元・医療事務)
はい。注2に規定されていて、患者さんが厚生労働大臣が定める特別な管理を要する状態等にあるときに、所定点数へ200点を加算できるとされています。こちらも対象患者の状態を個別に確認する必要がある加算です。
施設基準ー在宅療養支援診療所かどうかで変わる
みらい(新人医療事務)
施設基準について詳しく知りたいです。
あおい(元・医療事務)
告示の条文には、区分「1」の1,500点について「在宅療養支援診療所(地域における退院後の患者に対する在宅療養の提供に主たる責任を有する診療所であって、別に厚生労働大臣が定める施設基準に適合しているものとして地方厚生局長等に届け出たものをいう。)の場合」と定義されています。
みらい(新人医療事務)
つまり在宅療養支援診療所としての施設基準を満たして、届出をしている必要があるんですね。
あおい(元・医療事務)
そのとおりです。さらに留意事項通知には「退院時共同指導料1の『1』は、在宅療養支援診療所の医師が当該患者に対して、その退院後に往診及び訪問看護により24時間対応できる体制等を確保し、在宅療養支援診療所において、24時間連絡を受ける医師又は看護師等の氏名、連絡先電話番号等、担当日、緊急時の注意事項等並びに往診担当医及び訪問看護担当者の氏名等について、文書により提供した場合に限り算定できる」とあります。24時間対応体制を確保し、それを文書で示せることが「1」を算定候補とする条件になります。
みらい(新人医療事務)
24時間対応の体制づくりと文書化、両方が必要なんですね。
あおい(元・医療事務)
はい。区分「2」の900点は在宅療養支援診療所以外の医療機関でも算定候補になりますが、施設基準や届出の要否については資料内で明確な記載を確認できていないので、この点は自院の顧問社労士や地方厚生局への確認をおすすめします。
施設基準・届出は自己判断せず確認を
在宅療養支援診療所としての施設基準の充足や届出の有効性は、AIや記事だけでは判定できません。地方厚生局への届出状況、24時間対応体制の実態を必ず自院で確認してください。
届出は必要?
みらい(新人医療事務)
届出についても整理してもらえますか?
あおい(元・医療事務)
区分「1」の1,500点を算定候補とするには、在宅療養支援診療所としての施設基準の届出が前提になります。届出済みであれば「1」の算定候補になり得ますが、届出がない場合は「1」ではなく「2」の900点区分での確認になります。
みらい(新人医療事務)
届出がなくても900点は算定候補になり得るということですね。
あおい(元・医療事務)
資料内で確認できる範囲ではそう読み取れます。ただし、届出済みであることイコール算定できることではなく、実際の共同指導の実施内容や文書提供の有無なども合わせて確認が必要です。届出の有効期限や記載事項に変更がないかも、日頃からのチェックが欠かせません。
算定のタイミング・回数・併算定の注意
みらい(新人医療事務)
算定できる回数やタイミングも教えてください。
あおい(元・医療事務)
告示の注1では「当該入院中1回に限り」算定するとされています。ただし、厚生労働大臣が定める疾病等の患者については、在宅療養担当医療機関の保険医またはその指示を受けた看護師等が、入院中の保険医療機関の保険医または看護師等と1回以上共同して行う場合に限り、当該入院中2回まで算定できるとされています。
みらい(新人医療事務)
原則1回、条件を満たせば2回まで、という理解でいいですか?
あおい(元・医療事務)
はい、その理解で合っています。特別管理指導加算についても、留意事項通知に「1人の患者に対して入院中1回に限り算定できる。ただし、厚生労働大臣が定める疾病等の患者については当該入院中に2回に限り算定できる」と明記されています。
みらい(新人医療事務)
共同指導は必ず対面で行わないといけないんですか?
あおい(元・医療事務)
いいえ、そこも留意事項通知で確認できます。「退院時共同指導料1の『注1』及び退院時共同指導料2の『注1』の共同指導は、ビデオ通話が可能な機器を用いて実施しても差し支えない」とされているので、オンラインでの共同指導も算定候補になり得ます。ただし患者さんの同意やセキュリティ面の配慮は必要です。
みらい(新人医療事務)
併算定できない項目もありますか?
あおい(元・医療事務)
あります。告示の注3には「区分番号A000に掲げる初診料、区分番号A001に掲げる再診料、区分番号A002に掲げる外来診療料、区分番号B002に掲げる開放型病院共同指導料(Ⅰ)、区分番号C000に掲げる往診料、区分番号C001に掲げる在宅患者訪問診療料(Ⅰ)又は区分番号C001-2に掲げる在宅患者訪問診療料(Ⅱ)は別に算定できない」と明記されています。また、精神科退院時共同指導料を算定する場合も、同日に退院時共同指導料1とは別に算定できないとされているので、同日算定の組み合わせには注意が必要です。
同日算定の組み合わせに注意
初診料・再診料・外来診療料・開放型病院共同指導料(Ⅰ)・往診料・在宅患者訪問診療料(Ⅰ)(Ⅱ)とは同日に別算定できません。レセプト作成前に算定項目の重複がないか必ず確認してください。
令和8年度改定での変更点(前回改定からの差分)
みらい(新人医療事務)
前回の改定から何か変わった点はありますか?
あおい(元・医療事務)
そこも大事なところですよね。当サイトが収録している一次資料(令和8年度の告示・留意事項通知)の範囲では、退院時共同指導料1の点数区分(1,500点/900点)、特別管理指導加算(200点)、併算定不可の項目、対象患者の範囲について、前回改定からの変更点は確認されていません(確認日: 2026年8月)。
みらい(新人医療事務)
え、点数のほうは変わらないんですね。じゃあ施設基準も変わっていないんですか?
あおい(元・医療事務)
そこは別です。区分「1」の1,500点を算定候補とする前提になっている在宅療養支援診療所そのものの施設基準には、令和8年度改定で変更がありました。厚生労働省の「個別改定項目について」(中医協 総-1、令和8年2月13日)では、在宅療養支援診療所・在宅療養支援病院の施設基準に「業務継続計画(BCP)の策定及び定期的な見直しを行うこと」が新設されています。
みらい(新人医療事務)
BCP、事業継続計画ってことですよね?もう届出している診療所も対応がいるんですか?
あおい(元・医療事務)
経過措置があります。令和8年3月31日時点ですでに在宅療養支援診療所・在宅療養支援病院の届出を行っている医療機関は、令和9年5月31日までの間はBCP策定要件を満たしているものとして扱われます。ただし、その期限までにはBCPの策定・定期的な見直しの体制を整えておく必要があるので、区分「1」(1,500点)で退院時共同指導料1を算定候補にしている医療機関ほど、早めに確認しておくと安心です。
みらい(新人医療事務)
点数と算定要件は変更なしでも、届出の土台になる施設基準は変わることがあるんですね。
あおい(元・医療事務)
そのとおりです。だからこそ「(点数区分・特別管理指導加算・併算定・対象患者は)変更が確認できなかった」という限定した表現にとどめています。BCP要件のように、点数据え置きでも施設基準側だけ改正されるケースがあるので、算定前には最新の厚生労働省の告示・通知、地方厚生局の案内を必ず確認する姿勢が大切です。
改定情報は定期的にチェック
点数(1,500点/900点)や算定要件は令和8年度改定で変更が確認されていませんが、区分「1」の前提になる在宅療養支援診療所の施設基準には、BCP(業務継続計画)の策定・定期的な見直しが新設されました(経過措置: 令和9年5月31日まで)。本記事は令和8年度時点の一次資料に基づく整理であり、最新の疑義解釈・訂正通知が出ていないかは都度確認してください。
自院で確認する順番
みらい(新人医療事務)
結局、うちが算定候補になるか、どういう順番で確認すればいいですか?
あおい(元・医療事務)
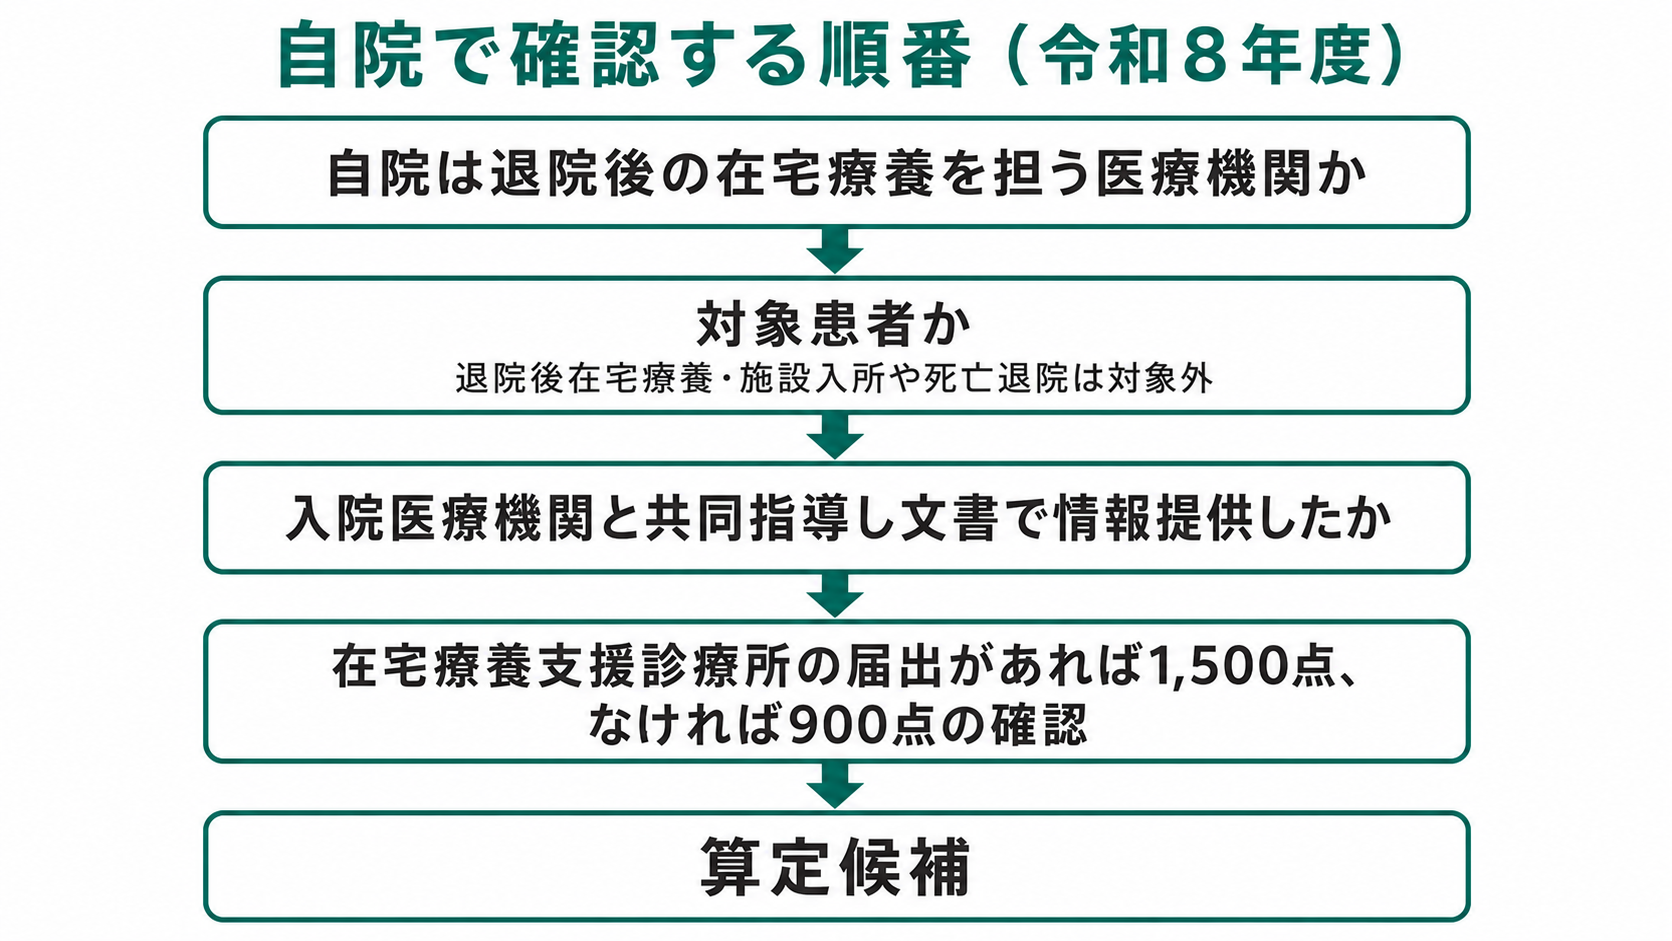
整理すると、こんな流れになります。
自院で確認する順番
- 自院が退院後の患者の在宅療養を担う「在宅療養担当医療機関」にあたるか確認する
- 対象患者かどうかを確認する(退院後は在宅療養の予定か、他医療機関や施設への入院・入所、死亡退院ではないか)
- 入院先の保険医療機関側と共同で退院後の療養指導を行い、文書で情報提供したかを確認する(対面・ビデオ通話いずれも候補)
- 在宅療養支援診療所の届出があるかを確認し、1,500点区分か900点区分かを判定する
- 患者さんが特別な管理を要する状態等にあたるか確認し、特別管理指導加算の対象かを検討する
- 同日に算定予定の他の項目(初診料・再診料・外来診療料・往診料など)と重複していないかを確認する
みらい(新人医療事務)
この順番で見ていけば、抜け漏れなく確認できそうです。
よくある取り漏れ
みらい(新人医療事務)
現場でよくある取り漏れのパターンってありますか?
あおい(元・医療事務)
いくつか典型的なケースがあります。
よくある取り漏れ①: 在宅療養支援診療所なのに900点で算定
在宅療養支援診療所の届出があるにもかかわらず、区分の見直しをしておらず900点(区分2)のまま算定してしまっているケースです。届出内容と算定区分が一致しているか、定期的に棚卸ししておくと安心です。
よくある取り漏れ②: 特別管理指導加算の対象患者を見落とす
特別な管理を要する状態等にある患者さんに対して共同指導を行っていても、特別管理指導加算の存在を知らずに200点を算定していないケースがあります。対象患者の状態確認を指導記録のチェック項目に加えておくと取り漏れを防ぎやすくなります。
みらい(新人医療事務)
どちらも「知っていれば防げる」タイプの取り漏れですね。
あおい(元・医療事務)
そうなんです。あとは、共同指導の内容や情報提供した文書の写しを診療録に添付し忘れるケースもあります。留意事項通知でも「行った指導の内容等について、要点を診療録等に記載し、又は患者若しくはその家族等に提供した文書の写しを診療録等に添付する」とされているので、記録の運用ルールを決めておくと安心です。
自院が算定候補か確認したい方へ
みらい(新人医療事務)
うちが算定候補になるか、自分でも確認してみたいです!
あおい(元・医療事務)
自院が算定候補になるかは 加算チェッカー で確認できますよ。届出状況や体制を入力すると、確認すべきポイントが整理できます。
最終確認のお願い
最終的な算定可否は、自院の届出状況・公式資料・審査支払機関の判断でご確認ください。